Domain holzhämmer.de kaufen?
Wir ziehen mit dem Projekt
holzhämmer.de um.
Sind Sie am Kauf der Domain
holzhämmer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain holzhämmer.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **

Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
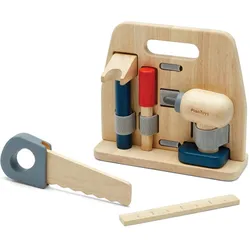
Plantoys Schreiner-SetBauen, umbauen oder reparieren, das Handwerker Set bietet alles, was man für das Projekt benötigt. Das Set enthält eine Bohrmaschine, eine Handsäge, einen Hammer und andere Werkzeuge wie Meissel und Lineal, um die anstehende Arbeit zu erledigen. Ein praktisches Tragegestell sorgt für Ordnung und den einfachen Transport der Werkzeuge an ihren Einsatzort.61,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
International Knowledge Transfer in Religious Education, Fachbücher von Friedrich Schreiner, Peter SchreinerDieses Buch behandelt den internationalen Wissensaustausch in der Religionspädagogik als akademische Disziplin und bezieht sich gleichzeitig auf das Schulfach Religionsunterricht. Ziel ist es, das Bewusstsein für die Notwendigkeit internationaler Zusammenarbeit im Bereich der Religionspädagogik im Allgemeinen zu stärken und insbesondere die Rolle des Wissens in dieser Art der Zusammenarbeit zu klären. Die Beiträge erörtern eine Reihe von Themen, darunter die Gültigkeit und Übertragbarkeit von Wissen in der Religionspädagogik. Damit greift das Buch ein Thema auf, das bisher implizit und unbehandelt geblieben ist. Dieser Ansatz impliziert ein ganzes Spektrum neuer methodologischer und epistemologischer Probleme. Einige entscheidende Fragen, die in den Kapiteln aus verschiedenen nationalen Kontexten diskutiert werden, sind: - Wie können die nationalen und internationalen Kontexte produktiv miteinander verbunden werden? - Welches Konzept oder Verständnis von 'international' sollte beim Wissensaustausch verwendet werden? - Was genau ist mit 'Wissen' in der Religionspädagogik gemeint? - Was bedeutet 'Transfer' in diesem Zusammenhang? Der Umfang des Buches ist eine Einladung an andere Kolleginnen und Kollegen, sich an der Diskussion zu beteiligen und diese fortzusetzen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Plantoys Schreiner-SetBauen, umbauen oder reparieren, das Handwerker Set bietet alles, was man für das Projekt benötigt. Das Set enthält eine Bohrmaschine, eine Handsäge, einen Hammer und andere Werkzeuge wie Meissel und Lineal, um die anstehende Arbeit zu erledigen. Ein praktisches Tragegestell sorgt für Ordnung und den einfachen Transport der Werkzeuge an ihren Einsatzort.61,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen
-
International Knowledge Transfer in Religious Education, Fachbücher von Friedrich Schreiner, Peter SchreinerDieses Buch behandelt den internationalen Wissensaustausch in der Religionspädagogik als akademische Disziplin und bezieht sich gleichzeitig auf das Schulfach Religionsunterricht. Ziel ist es, das Bewusstsein für die Notwendigkeit internationaler Zusammenarbeit im Bereich der Religionspädagogik im Allgemeinen zu stärken und insbesondere die Rolle des Wissens in dieser Art der Zusammenarbeit zu klären. Die Beiträge erörtern eine Reihe von Themen, darunter die Gültigkeit und Übertragbarkeit von Wissen in der Religionspädagogik. Damit greift das Buch ein Thema auf, das bisher implizit und unbehandelt geblieben ist. Dieser Ansatz impliziert ein ganzes Spektrum neuer methodologischer und epistemologischer Probleme. Einige entscheidende Fragen, die in den Kapiteln aus verschiedenen nationalen Kontexten diskutiert werden, sind: - Wie können die nationalen und internationalen Kontexte produktiv miteinander verbunden werden? - Welches Konzept oder Verständnis von 'international' sollte beim Wissensaustausch verwendet werden? - Was genau ist mit 'Wissen' in der Religionspädagogik gemeint? - Was bedeutet 'Transfer' in diesem Zusammenhang? Der Umfang des Buches ist eine Einladung an andere Kolleginnen und Kollegen, sich an der Diskussion zu beteiligen und diese fortzusetzen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfeil, Beitel, Schreiner-StechbeitelDer Schreiner-Stechbeitel von Pfeil ist ein hochwertiges Handwerkzeug, das speziell für präzise Holzarbeiten entwickelt wurde. Mit einer bewährten Stahlqualität, die auf 59-60° HRC gehärtet ist, bietet dieser Beitel eine aussergewöhnliche Schärfe und Langlebigkeit. Die Schneide hat einen Keilwinkel von 25° und ist mit einer Mikrofase versehen, was eine rasiermesserscharfe Kante gewährleistet. Der Beitel ist ideal für Schreiner und Holzhandwerker, die Wert auf Präzision und Qualität legen. Das geölte Achtkant-Heft aus starkem Ulmenholz mit ovalem Querschnitt sorgt für einen komfortablen und sicheren Halt während der Anwendung. Mit einer Eisenlänge von 275 mm und einer Gesamtlänge von 275 mm ist dieser Stechbeitel sowohl handlich als auch effektiv für verschiedene Holzarbeiten. - Hochwertiger Stahl, gehärtet auf 59-60° HRC für Langlebigkeit - 25° Keilwinkel mit Mikrofase für präzise Schnitte - Rasiermesserscharf geschliffen und poliert - Geöltes Achtkant-Heft aus starkem Ulmenholz für komfortablen Halt.55,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schreiner, Patrick: WirtschaftsmärchenWirtschaftsmärchen , Hundertundeine Legende über Ökonomie, Arbeit und Soziales , Lenkkopflager > Radaufhängung, Federung & Lenkung , Auflage: 2. Auflage, Erscheinungsjahr: 202401, Produktform: Kartoniert, Titel der Reihe: Neue Kleine Bibliothek#331#, Autoren: Schreiner, Patrick~Eicker-Wolf, Kai, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 270, Keyword: Arbeitgeberverbände; Gegenwehr; Gewerkschaften; Ideologie; Interessengruppen; Interessenpolitik; Kapitalismus; Kritik; Lobbyismus; Lohnkämpfe; Marktwirtschaft; Neoliberalismus; Politische Ökonomie; Sozialstaat; Steuerpolitik; Wirtschaft; Wirtschaftspolitik, Fachschema: Schicht (soziologisch)~Bildung / Politische Bildung~Politik / Politikunterricht~Politische Bildung~Politischer Unterricht~Sozialkunde / Politische Bildung~Demoskopie~Forschung (wirtschafts-, sozialwissenschaftlich) / Meinungsforschung~Meinungsforschung~Protest - Protestbewegung~Wirtschaftspolitik~Gewerkschaft, Fachkategorie: Soziale und ethische Themen~Politische Bildung, Demokratieerziehung~Öffentliche Meinung und Umfragen~Public affairs / Lobbying~Interessengruppen, Lobbyismus und Protestbewegungen~Wirtschaftspolitik, politische Ökonomie~Gewerkschaften, Warengruppe: HC/Wirtschaft/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 194, Breite: 128, Höhe: 24, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.